
2026年二季度,商业银行净息差在经历17个季度后,终于环比回升了1个基点,勉强站上1.41%。就在这个微妙的筑底时刻,一家村镇银行做了一个让行业内都侧目的动作——把1年期、2年期、3年期定存利率全部拉平到1.65%,存一年和存三年,利息一模一样。
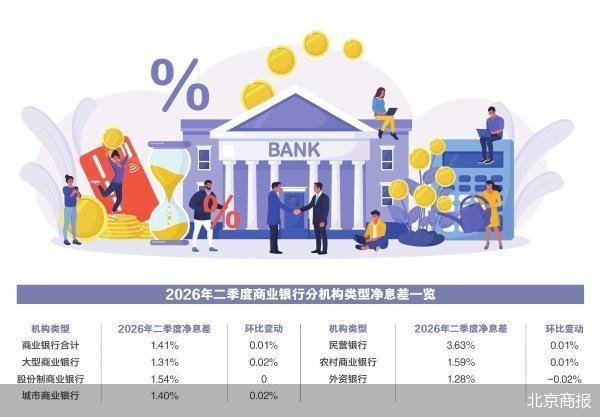
2026年二季度商业银行各类机构净息差数据一览
储户的直觉反应是:银行是不是疯了?但真正的问题是,这种操作如果扩散开来,对全行业那千疮百孔的净息差,到底能起多大作用?
如果你指望这个动作来拯救银行业的息差,答案会让你失望——几乎为零。不是作用小,是压根谈不上"作用"这个词。
村镇银行在全行业里的分量,几乎可以忽略不计
要理解为什么"几乎为零",得先看一组数字。
截至2025年末,全国还有1177家村镇银行,法人数量占银行业金融机构总数的32.5%。
看上去挺多,但全是"蚂蚁雄兵"——单体资产规模多数在10到50亿元之间,给你一个参照:2026年二季度末,整个银行业的总资产是498万亿元,光是六大国有行的资产就占了221.6万亿元,占比44.5%。
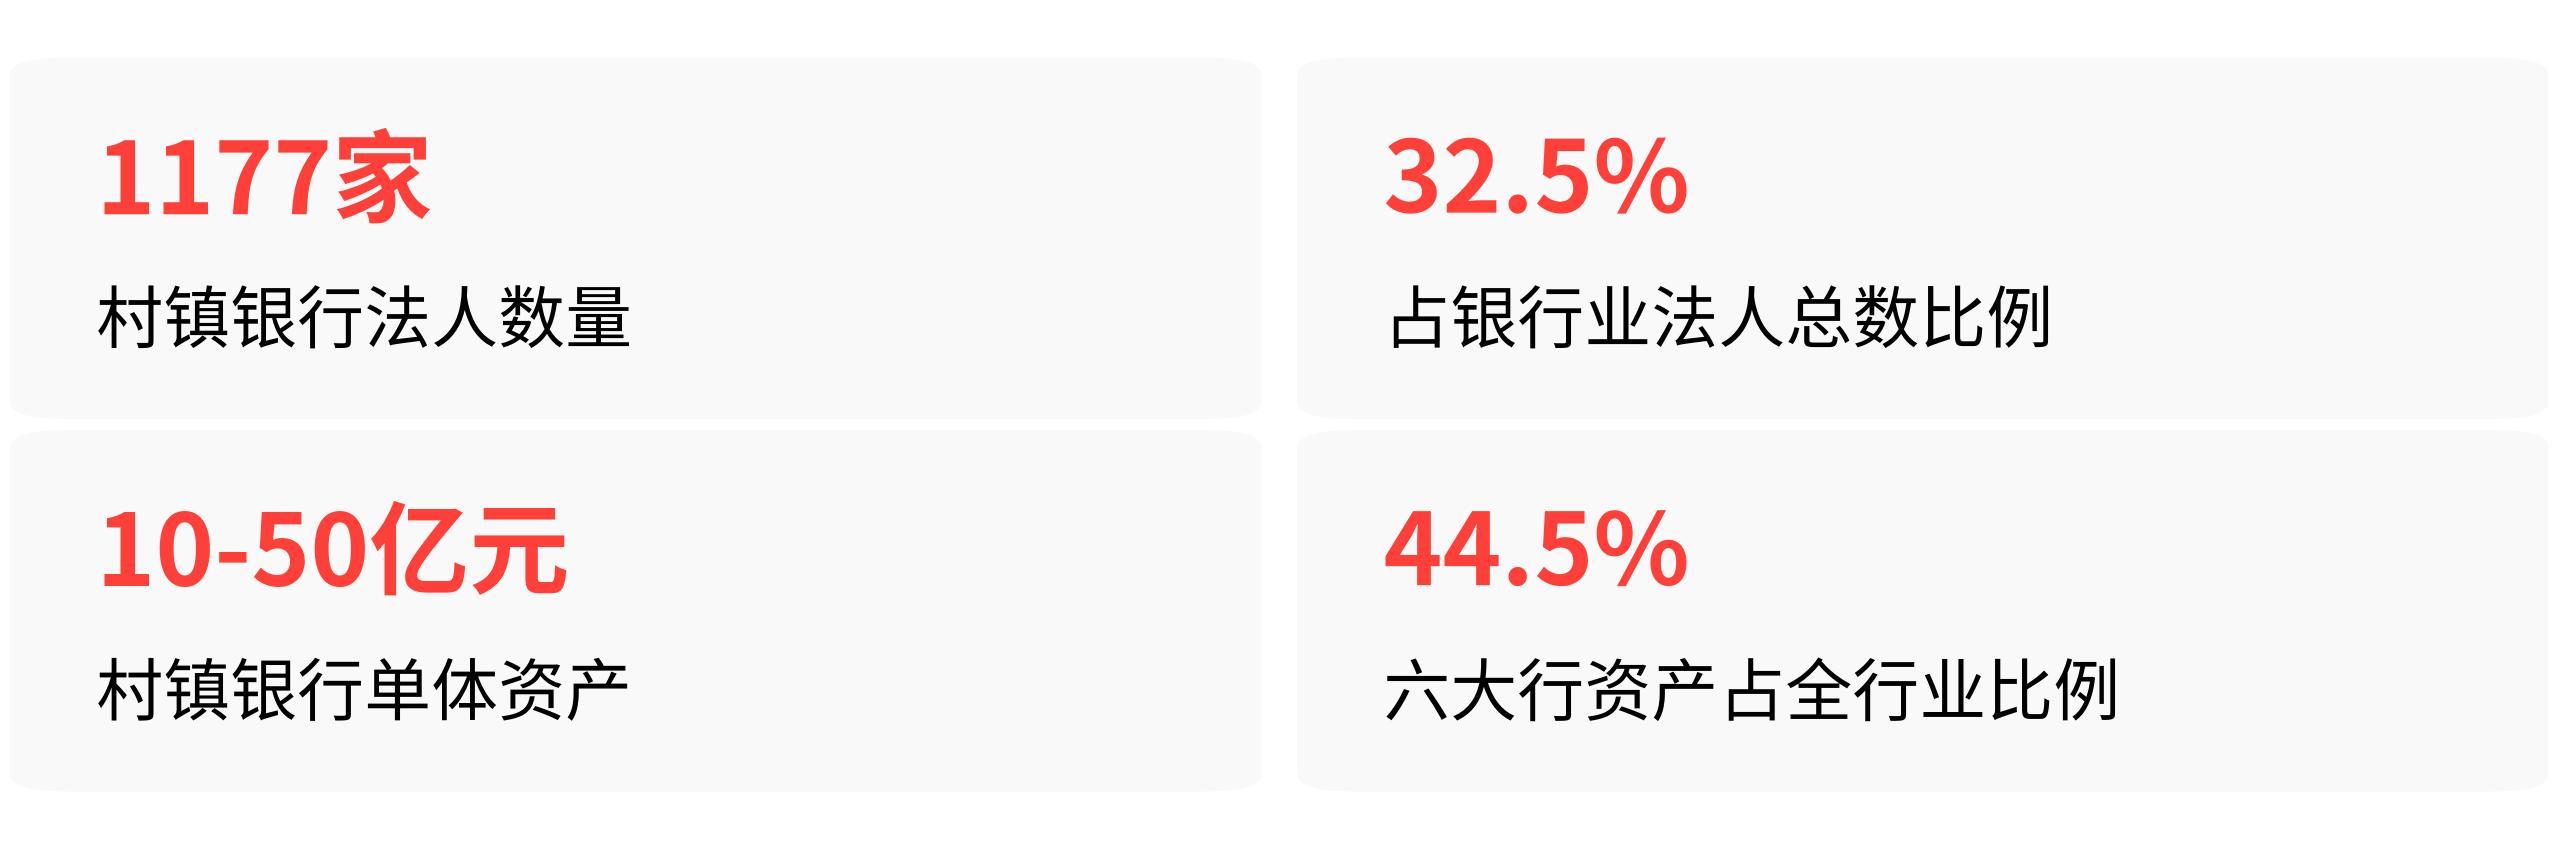
在这张资产表上,村镇银行的位置,连一个小数点后面的零头都算不上。
所以,即便上海松江富明村镇银行把2年期和3年期存款利率各砍了10个基点,对这家银行自身的负债成本来说确实有改善,但放到全行业尺度上,这就像在黄浦江里倒了一杯水,你不可能指望江面的水位为此上涨1毫米。
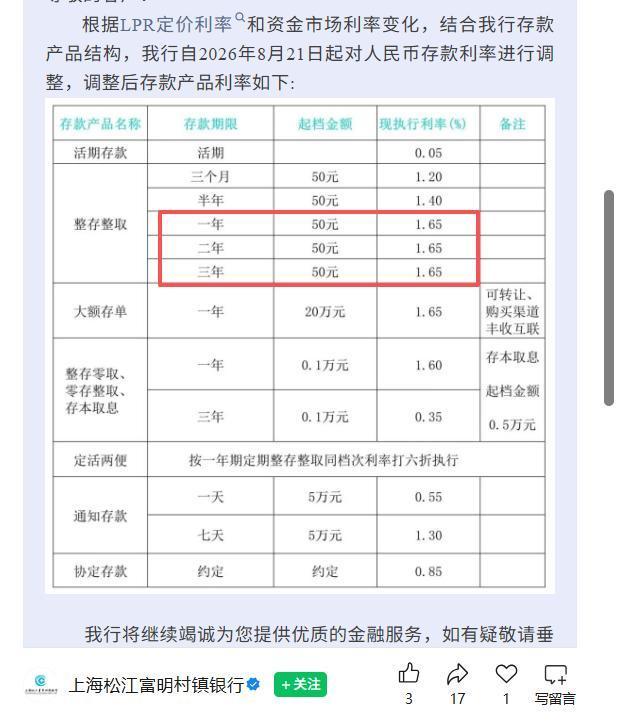
上海松江富明村镇银行公示新版人民币存款利率表
更何况,金融监管总局甚至没有单独披露村镇银行的净息差数据——它直接被归入"农村商业银行"大类统计,而农商行2026年二季度的净息差是1.59%。村镇银行的真实净息差可能比这个数字还低,侧面印证了它存在的意义更多是"活下去",而非"带动行业逆转"。
这不是行业趋势,只是一家银行的"自救"
另一个让"边际贡献"归零的关键事实是:这个操作压根不会扩散。
天府立言金融研究院院长曾刚说得很直接——"这种定价情况更多出现在村镇银行这类机构,很难成为全行业普遍现象"。博通咨询的王蓬博也判断,"直接把一到三年期利率全部拉平只会是少数机构的选择"。
为什么?因为其他银行根本不需要这么做。
多数城商行、农商行更愿意选择温和手段——收窄期限利差,而不是把不同期限的利率压成一条直线。比如让5年期利率低于3年期,倒挂个十几二十个基点,同样能达到"劝退长期储户、压低负债成本"的效果,还没那么激进。
更直接的做法是干脆下架长期限产品,今年已经有至少10家民营银行停售了三年期或五年期定存。
富明村镇银行之所以走极端,是因为它体量小,客户对利率极度敏感,不把长端利率砍到位,就没办法把储户引导到短期产品上去。但大型银行和多数城商行,根本没有这个必要——它们有更厚的存款底盘,有更多的管理工具,不需要靠"一刀切"来解决问题。
全行业净息差修复,真正的引擎在别处
那2026年二季度净息差从1.40%回升到1.41%,到底靠的是什么?
答案是:50万亿元的存量高息存款正在集中到期、重新定价。
根据市场机构测算,年内到期的高息存款规模约50万亿元,以三年期以上定期存款为主,当初储户存入时的利率在3%到4%之间。而现在,国有大行三年期、五年期定存的挂牌利率分别只有1.25%和1.3%。仅仅这一批存款到期重定价,存量与新发之间的利差最高可达135个基点。
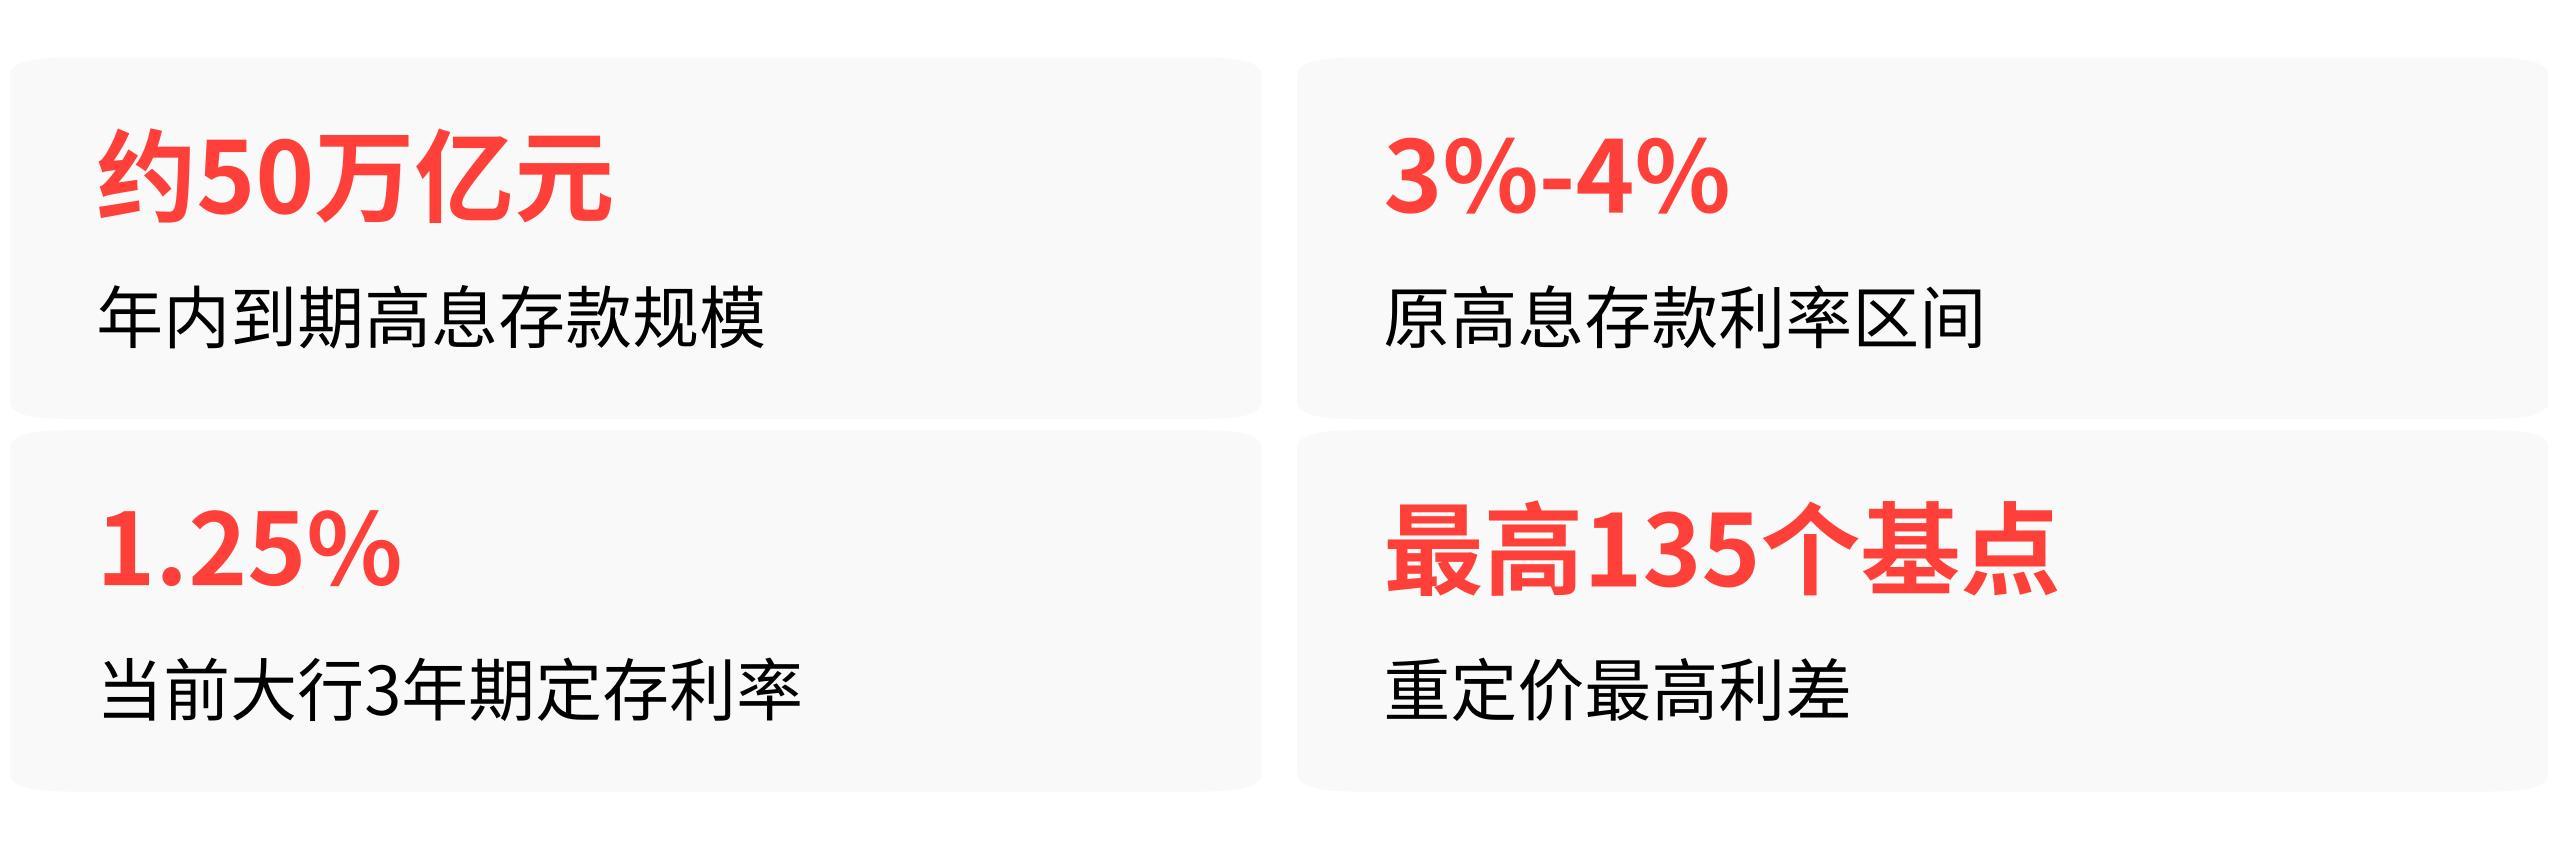
这50万亿元的"重定价红利",才是全行业净息差企稳的真正推手。招联首席经济学家董希淼的判断是,这种效应仍将在未来数个季度持续释放。光大证券的王一峰也指出,负债端成本改善增强了息差韧性,但边际空间正在收窄。
相比之下,富明村镇银行把2年期、3年期各降10个基点,充其量是同一场战役里的"单兵战术动作",而50万亿重定价是"全行业战略级力量"。两者不在一个量级上。
真正值得关注的是:银行正在"劝退"长期储户
如果把视线从"边际贡献"这个具体问题上移开,你会发现一个更值得玩味的信号。
富明村镇银行把1-3年期拉平,招商银行让5年期利率低于1年期,辽宁振兴银行把2年、3年、5年期全部设为1.60%,云南石屏北银村镇银行让5年期比3年期低20个基点——这些看似反常的定价,本质上是同一句话:银行不想要你的长期存款,至少不想要那么多。
背后的逻辑很直白:资产端贷款利率持续走低,6月新发企业贷款加权平均利率已经降到3%左右,银行手里没有足够多的高收益资产去匹配长期负债。
如果还用高利率锁定储户未来两三年的资金,就等于提前给自己挖了一个"高成本负债"的坑,未来资产端收益一下滑,亏的就是自己。
所以,银行宁愿让利率倒挂、拉平,甚至直接下架产品,也要把储户往短期存款上推。天府立言金融研究院院长曾刚把这种行为称为"净息差持续承压背景下的负债精细化管理"。
管得好听叫精细化管理,翻译成大白话就是:银行现在精打细算到了"锱铢必较"的程度,连给储户多付10个基点的期限溢价都不愿意了。
对于普通人来说,这意味着过去"存越久、利息越高"的常识,正在被打破。去银行存钱时,不妨多看一眼不同期限的利率,别下意识地以为存三年一定比存一年划算。
稳拿证券配资提示:文章来自网络,不代表本站观点。