
上海松江富明村镇银行把1年期、2年期、3年期存款利率全都统一成了1.65%,存一年和存三年利息一样,这在银行业内还是头一回。消息一出,很多人都在问:其他银行会不会跟进?大行、股份行会不会也把利率拉平?
直接说结论:全银行业大范围跟进复制,不会发生。 但这件事不能只看结论,它背后的信号才是关键——存款利率的"曲线"正在被压扁,只是不同的银行,压扁的方式和程度完全不同。
利率拉平,为什么偏偏是这家村镇银行
要理解这件事会不会扩散,先得搞清楚这家村镇银行为什么要这么做。
上海松江富明村镇银行的操作其实很精明:把1年期利率稳住不动,只把2年期和3年期各砍了10个基点,让三档利率全部对齐到1.65%。表面上是"拉平",实际上是"保短端、压长端"——一年期存款是中小银行揽储的命根子,直接下调容易引发储户跑路,所以只能动长端。
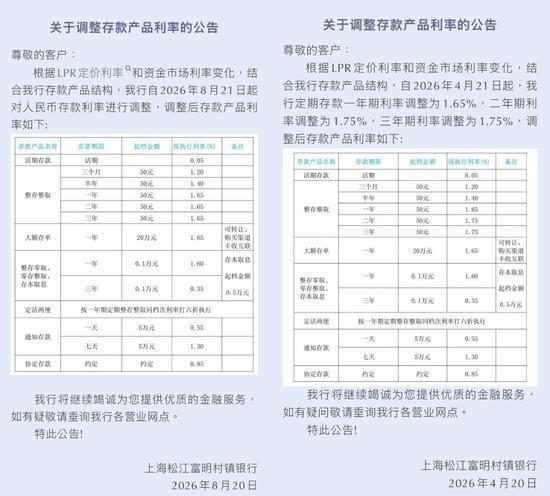
上海松江富明村镇银行两份存款利率调整公告
背后的逻辑很直白:资产端贷款收益持续走低,银行不想再为中长期存款多付利息了。如果继续用高利率锁定未来两到三年的存款,等于提前给自己背上刚性付息包袱,但手里又找不到能匹配收益的长期资产,亏的就是自己。
天府立言金融研究院院长曾刚把这种操作概括为"净息差持续承压背景下的负债精细化管理"——说白了,就是银行账算不过来了,不能再对储户那么大方了。
两条路:少数机构的极端操作,还是全行业的曲线扁平化
走向一:利率拉平操作仅停留在少数高压力村镇银行,不会扩散到更广范围。触发条件:全行业净息差不再继续恶化,二季度企稳回升的态势能延续。
这是当前最可能的主流路径。目前公开可查的案例里,真正把1-3年期利率完全拉平的,只有上海松江富明村镇银行这一家。
其他银行虽然也有"拉平"或"倒挂"的现象,但都不是三档全平——比如辽宁振兴银行是2年期、3年期、5年期统一为1.60%,但1年期没动;南京银行在某些地区是2年期和5年期利率持平,但3年期仍然更高。这些都属于"局部拉平",不是"彻底拉平"。
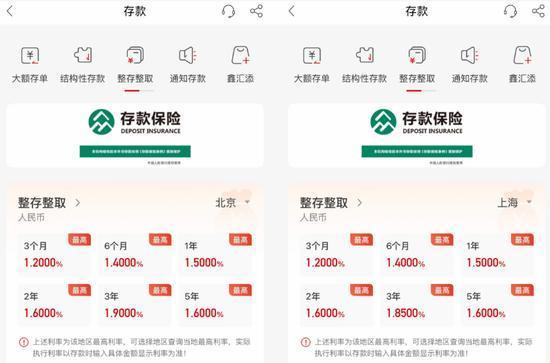
银行APP不同地区的定期存款利率展示页面
曾刚的判断很明确:这种极端定价更多出现在村镇银行,很难成为全行业普遍现象。多数城商行、农商行会选择收窄期限利差,而不是直接把1-3年期利率完全拉平。
博通咨询分析师王蓬博也持同样观点:各家银行的存款基础、揽储环境、资产质量差异太大,多数机构会优先选择小幅压降长端利率、控制中长期存款额度这些温和手段,直接拉平只是少数机构的选择。
走向二:存款收益率曲线持续扁平化,期限利差加速收窄,但不会出现统一的"拉平线"。触发条件:LPR继续下行,资产端收益进一步压缩,银行压降负债成本的诉求加剧。
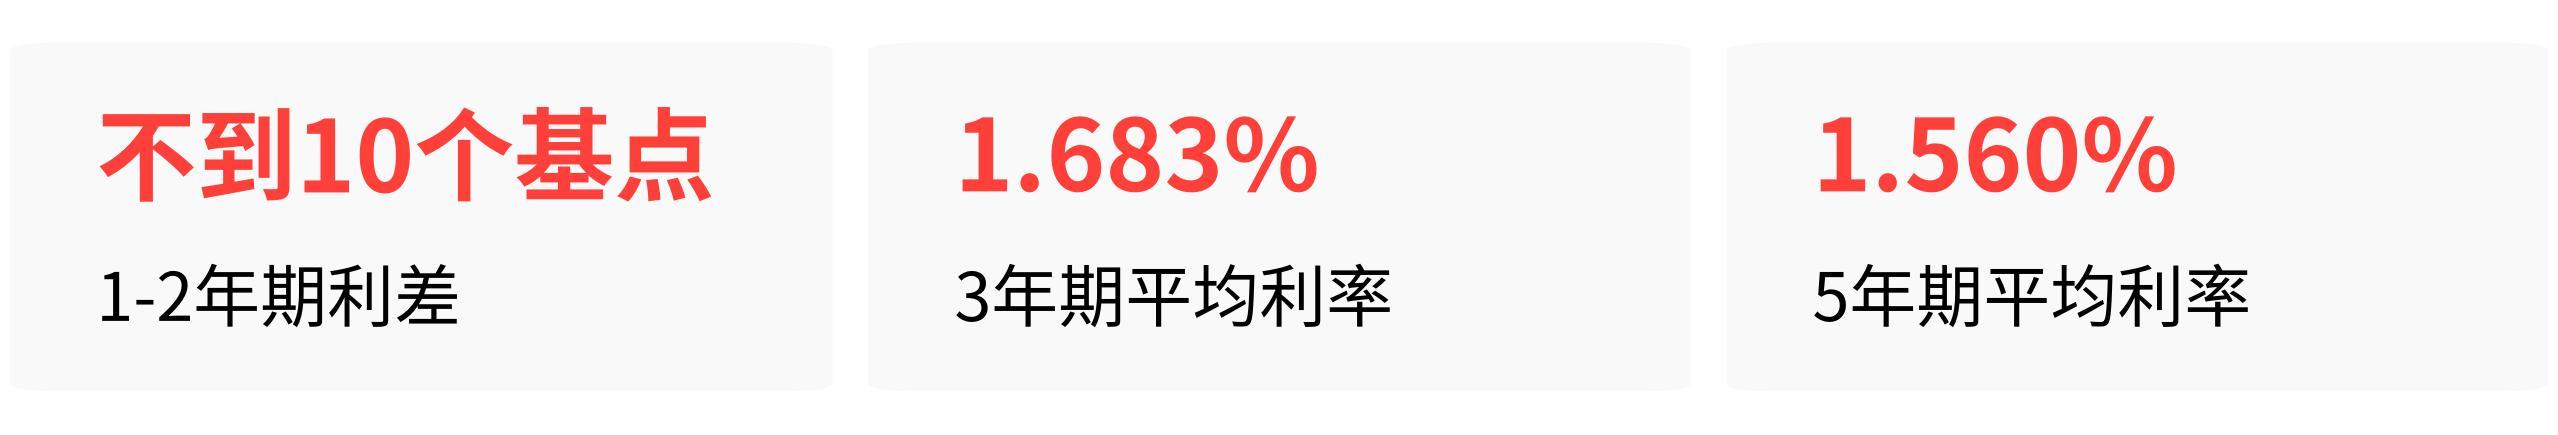
这是几乎所有受访专家都认同的行业趋势。融360数字科技研究院的监测数据显示,2026年7月全市场整存整取定期存款平均利率已经出现了3年期(1.683%)高于5年期(1.560%)的倒挂结构,1年期和2年期的利差也不到10个基点。
建行3年期利率1.50%、5年期1.30%,招商银行"灵动存"2年期利率1.40%反而高于3年期的1.25%——这些大行和股份行虽然没"拉平",但"倒挂"已经家常便饭。
曾刚的原话是:整体1-3年期利率完全拉平很难成为全行业统一的新常态,但存款收益率曲线扁平化会是较长时间内的行业趋势。换句话说,大家不会排成一队把利率全拉成一条直线,但"期限越长、利率越高"的旧逻辑正在被拆解——只不过拆解的速度和方式,机构之间分化严重。
走向三(低概率):如果未来出现新的极端案例,也只会集中在县域村镇银行和部分压力突出的农商行,国有大行、股份行完全没有跟进的可能。
走向三的触发条件,是部分县域机构受本地信贷需求约束,资产端实在找不到长期高收益方向,只能继续极端压降长端利率。苏商银行特约研究员薛洪言的判断是,中小银行存款利率"降多升少、逐步趋同"是主基调,但分化格局将逐步收敛,不会出现全行业同步复制的操作。
邮储银行研究员娄飞鹏也认为,1-3年期利率完全拉平难成行业统一新常态,仅中小银行负债定价会更趋市场化、精细化,不再拘泥于传统期限利率上行范式。
央行二季度货币政策执行报告只说了"有效落实各项利率自律倡议,对一些不合理的、容易削减货币政策传导的市场行为加强规范",属于常规表述,不是针对这次事件的特别表态。
这意味着,目前的利率拉平操作属于银行在自律机制框架内的自主定价行为,没有监管层在背后"推"或者"拉"——这反而降低了全行业同步跟进的概率,因为没有统一的外部指令。
那个没被验证的"1.60%",为什么它不能改变判断
《中国经营报》8月22日的报道提到,另有一家未披露全称的村镇银行存在"1年期、2年期、3年期存款利率均为1.60%"的现象。但这家银行的名称、调整时间、是否正式公告,全都没有公开信息。这种情况属于"信息不完整、无法验证",不能把它当成第二个已确认的拉平案例。
退一步说,即使后续有第二家、第三家村镇银行跟进类似操作,它们也只会是同一个类型的机构——县域村镇银行、压力最大的那批中小银行。这恰恰印证了专家们的判断:拉平操作是少数机构的极端选择,不是行业统一动作。
你的追踪框架:接下来看什么
预判推演的价值不只是"给一个答案",而是告诉你接下来应该盯住哪些信号。如果你想知道这件事是否在往"扩散"的方向走,可以关注三个指标:
是否有城商行或股份制银行出现1年期和3年期利差压缩到零的操作。如果出现,说明压力正在从村镇银行向上传导。当前来看,这个概率很低。
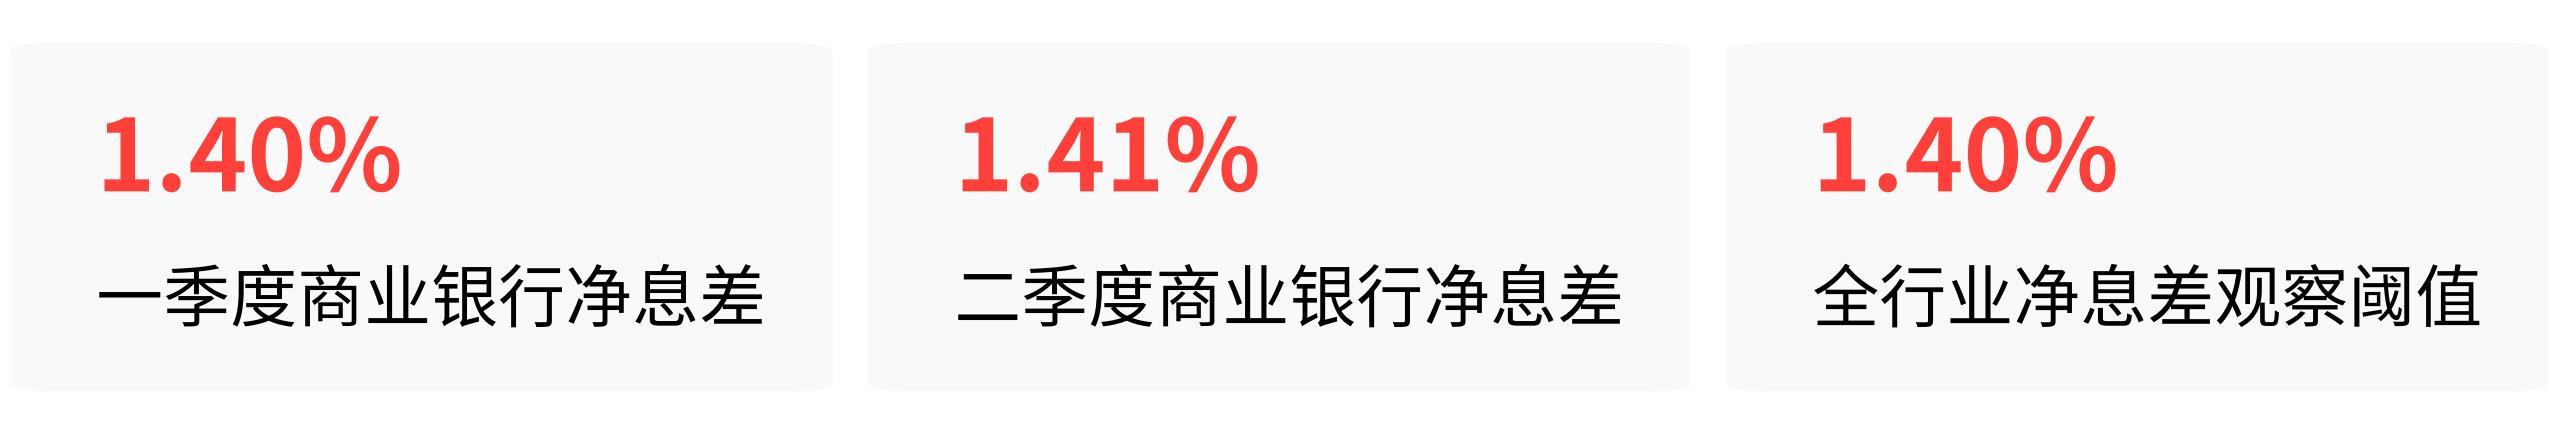
全行业净息差是否再次跌破1.40%。二季度商业银行净息差从一季度的1.40%回升到1.41%,是2022年以来首次单季环比回升。如果这个修复只是昙花一现,息差继续探底,更多中小银行可能被迫采取更极端的压降手段。
是否有国有大行出现1年期和3年期利率倒挂。目前建行3年期1.50%、5年期1.30%,但1-3年期之间仍有正向利差。如果连大行都开始出现短端利率高于长端,那说明整个行业的定价逻辑已经发生了根本性逆转。
当前来看,走向一(拉平操作仅限少数村镇银行,不会扩散)的概率最高,走向二(曲线扁平化持续深化)是确定性的行业趋势。
走向三(大行和股份行跟进)基本可以排除——国有大行客户基础稳定、资产投放品类丰富,仍然会保留适度的期限利率溢价,不会采用这种极端定价模式。
整个事件的价值,不在于它会不会被复制,而在于它把一个长期趋势里的极端样本摆到了台面上。存款利率曲线扁了,对储户来说意味着"锁长期"不再有额外回报——这是比"会不会拉平"更值得你关心的事。
稳拿证券配资提示:文章来自网络,不代表本站观点。