
存一年、存两年、存三年,利率竟然一模一样。8月20日,上海松江富明村镇银行一纸公告,从8月21日起,把一年期、两年期、三年期整存整取产品的年化利率统一调到了1.65%,50元起存。
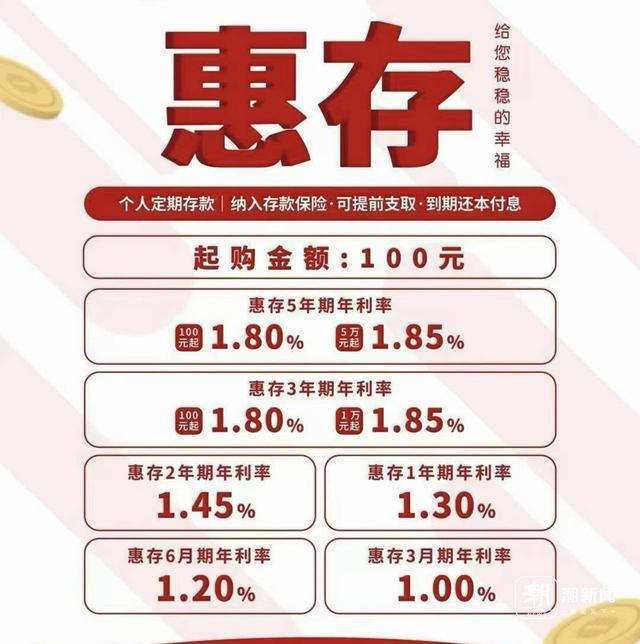
银行发布的个人定期存款产品利率宣传海报
这在公开信息里是银行业首次出现1至3年期定存利率完全持平的案例,相当于把“存得越久利率越高”这条储户心里默认的铁律,直接撕掉了一角。
这到底算好事还是坏事,得分两头看。
银行的算盘,压降成本是唯一的账
对银行来说,这纯粹是息差压力下的自救。2026年二季度,商业银行整体净息差是1.41%,虽然比一季度1.40%的历史低点回升了1个基点,是2022年以来首次单季环比回升,但绝对值仍然处在历史低位。
资产端,贷款利率持续走低、信贷需求又偏弱,银行手里缺的不是钱,而是能把钱贷出去的好项目。负债端,如果还按老规矩给长期存款支付更高的利息,等于提前锁定了未来两三年高成本的刚性支出,赔本赚吆喝。
天府立言金融研究院院长曾刚讲得很直白,这本质上是净息差持续承压下的负债精细化管理,银行不愿再为中长期存款支付期限溢价,通过利率扁平化引导储户偏好中短期存款,优化存款久期结构、降低久期错配风险。
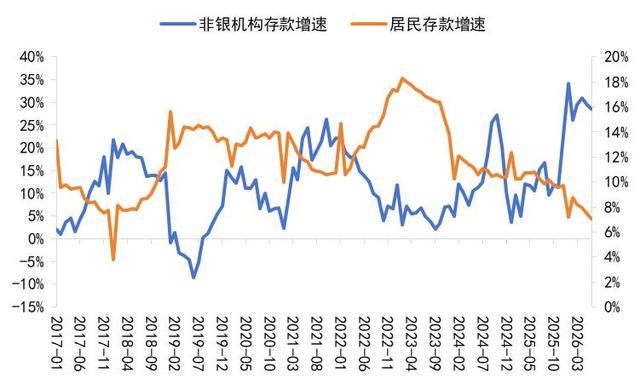
近年非银机构与居民存款增速走势折线图
具体的降本路径也很清晰:这次调整是“短端不动、长端下调”。1年期利率维持1.65%不变,两年期和三年期各砍10个基点。
博通咨询首席分析师王蓬博分析,这样做是因为1年期存款是中小银行核心的揽储基础,直接下调1年期利率容易引发储户资金外流,所以稳住1年期守住基本盘,同时压降2年期和3年期利率来压低整体负债成本。
这一刀下去,对应该行2年期和3年期存款规模的付息成本,直接砍掉了10个基点的支出。
储户的得与失,显性亏了但隐性赚了
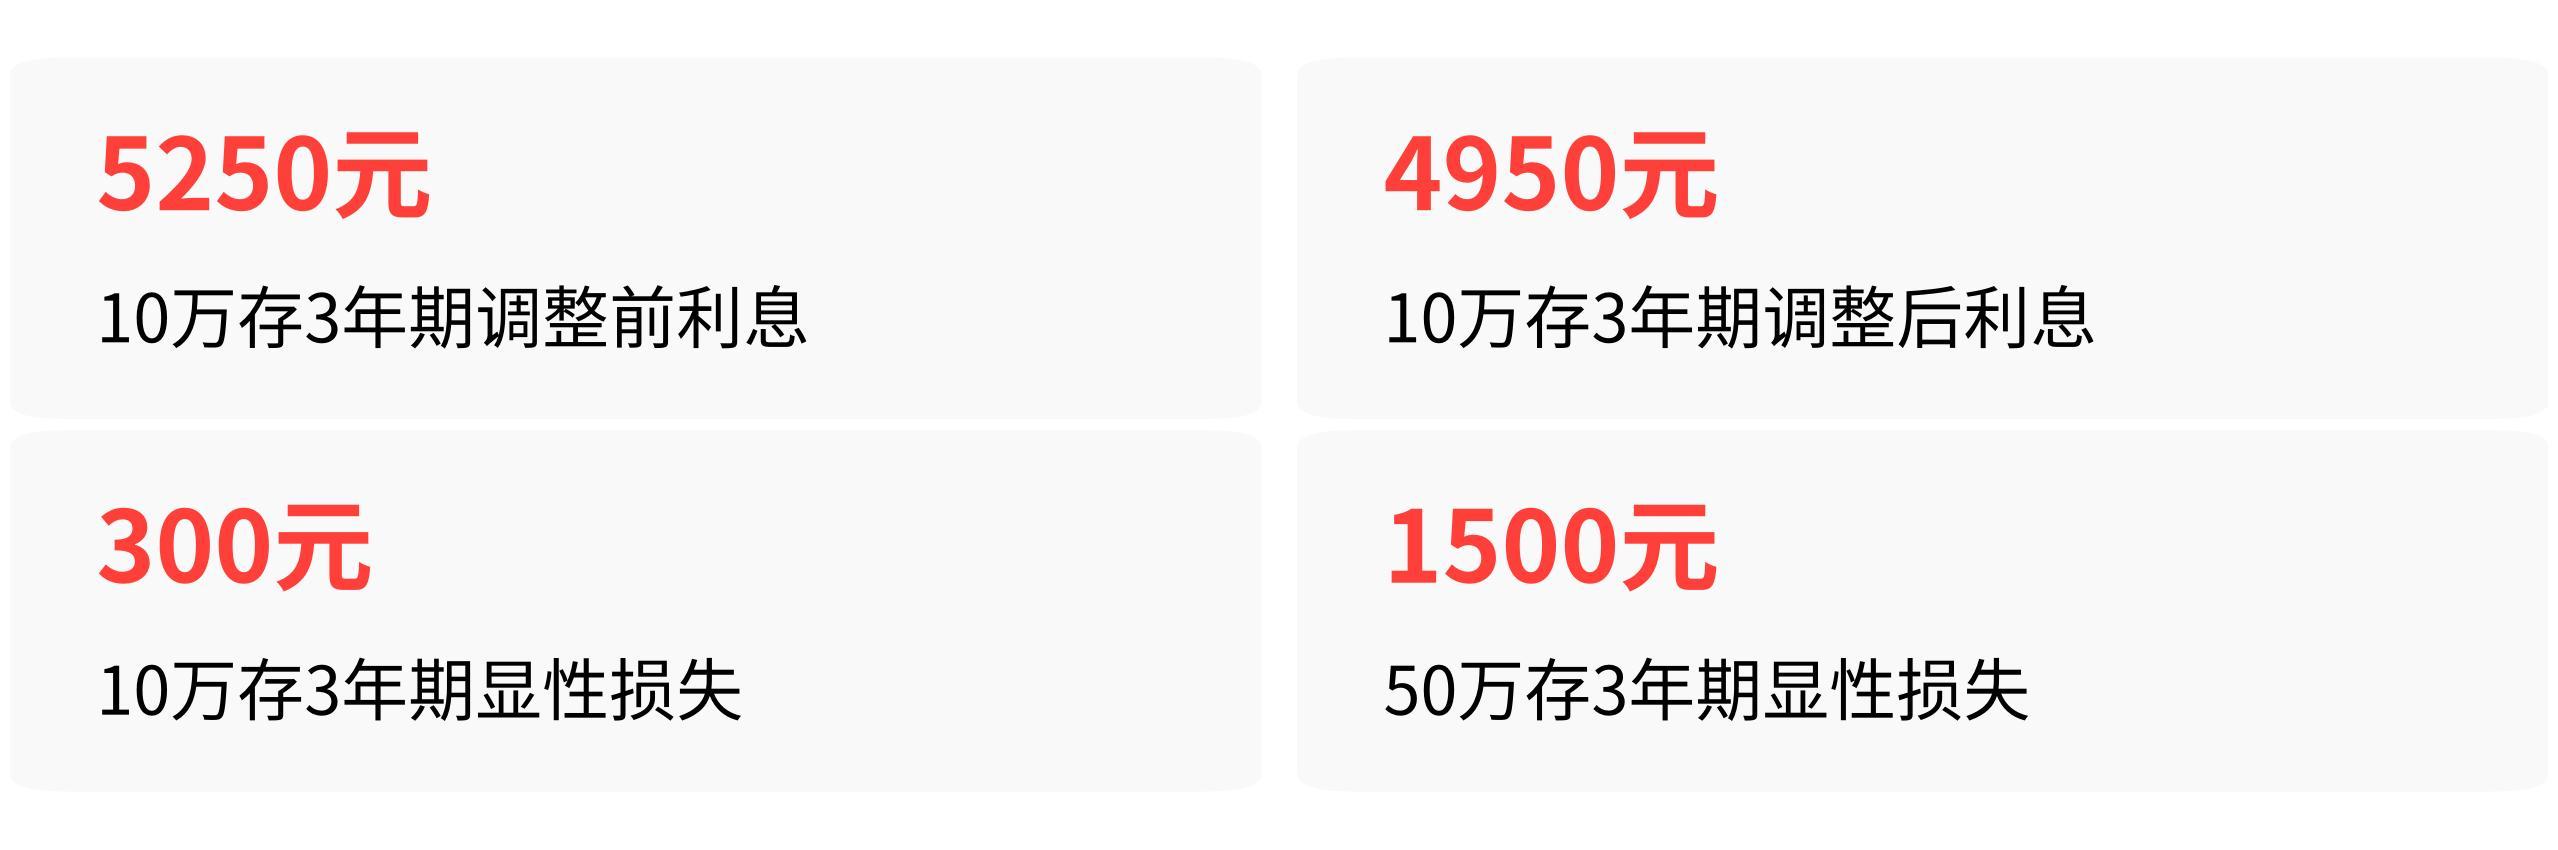
只看利息数字,储户肯定是亏了。按10万元存3年期算,调整前利息5250元,调整后4950元,显性损失300元;50万元存3年期,损失1500元。
但这笔账还有另一面。利率拉平之后,储户不需要为了拿到同样1.65%的年化收益而把资金锁死两三年,选择1年期逐年滚存就能得到完全一样的回报。这等于你免费拿回了2到3年的资金流动性,随时可以应对突发开支、或者抓住其他投资机会,不需要提前支取承受利息损失。
这笔隐性收益,对真正需要用钱的人来说,价值可能远超300块钱。
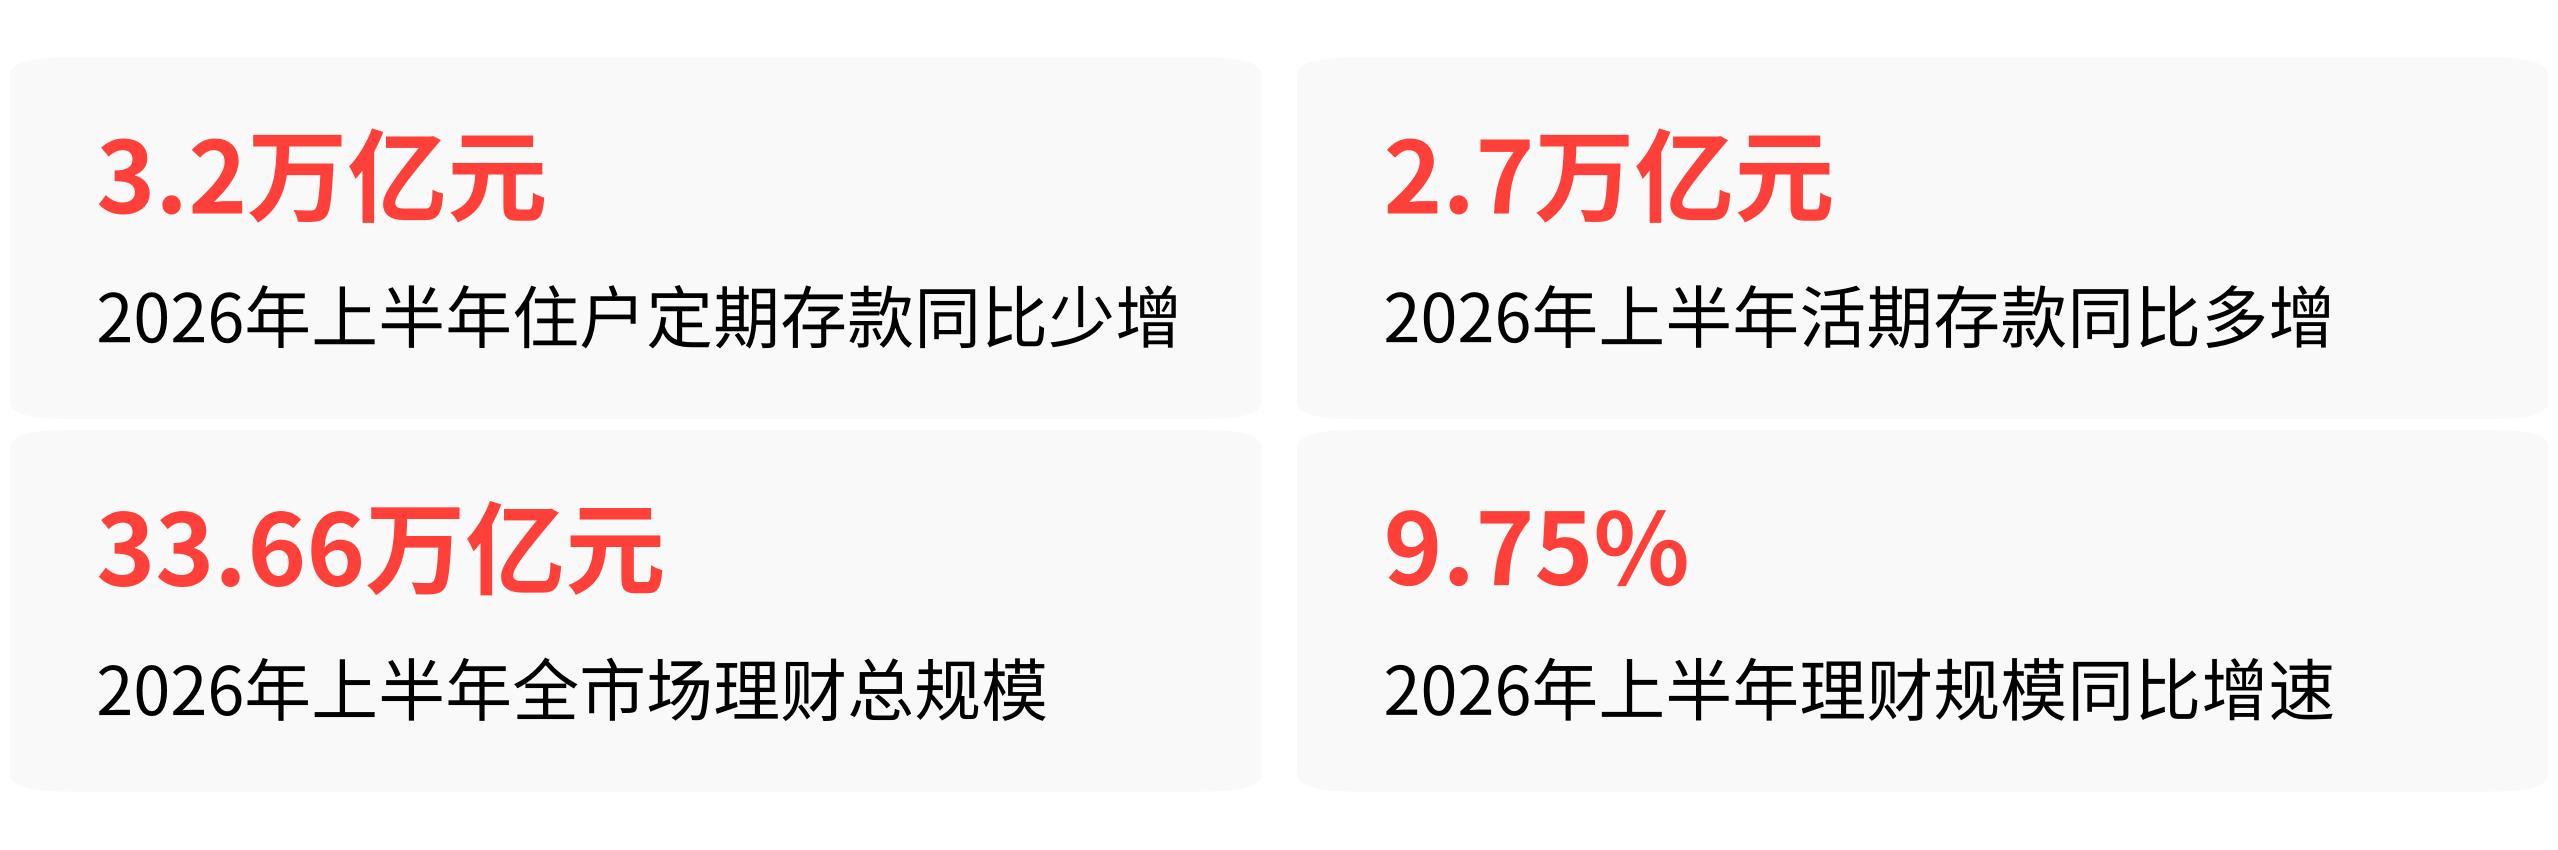
实际上,储户已经在用脚投票。2026年上半年住户定期存款同比少增3.2万亿元,活期存款同比多增2.7万亿元,储户主动缩短存款久期的趋势非常明确;同期全市场理财产品总规模达33.66万亿元,同比增长9.75%,存款搬家加速流向资管产品。
银行客户经理的建议也从“老老实实存定期”变成了“存款50%+理财20%+储蓄险30%”的综合配置方案。
会不会蔓延,不会但会无声地改写规则
这次利率拉平不是孤立事件。除了上海松江富明村镇银行,还有一家未公开全称的村镇银行把1至3年期利率全部定为1.60%,辽宁振兴银行则把2年期、3年期、5年期全部拉平到1.60%。
但多数中小银行采取的是更温和的手段,比如仅收窄期限利差、让3年期和5年期倒挂,或者直接下架5年期产品。
曾刚的判断是,这种定价更多出现在村镇银行这类机构,很难成为全行业普遍现象,多数城商行、农商行会选择收窄利差,而不是直接拉平。
中国企业资本联盟副理事长柏文喜也认为,直接把1至3年期利率完全拉平只会是少数机构的选择,但期限溢价持续收窄是大方向,2026年下半年存款利率将延续“整体低位震荡、结构性分化加剧”的格局。
监管层的态度是中性包容的。目前没有针对“利率拉平”的单独点名式表态,但央行二季度货政报告明确提出引导金融机构提升自身利率定价能力,金融监管总局的“稳息差”导向也为银行自主优化负债端定价预留了空间。
换句话说,监管不反对银行在合规框架内自行压降长期存款成本,只要不引发系统性风险。
对你来说,该调整的不是存款姿势,而是预期
利率拉平这件事,对普通储户最直接的提醒是:过去靠存款期限越长、收益越高的红利时代,正在不可逆地收窄。
除非你手里有超过50万元的大额资金,需要分散到不同参保银行、把每家银行的本息控制在50万以内来充分用足存款保险保障额度,否则短期内的最好策略不是焦虑“存亏了”,而是重新校准收益预期。
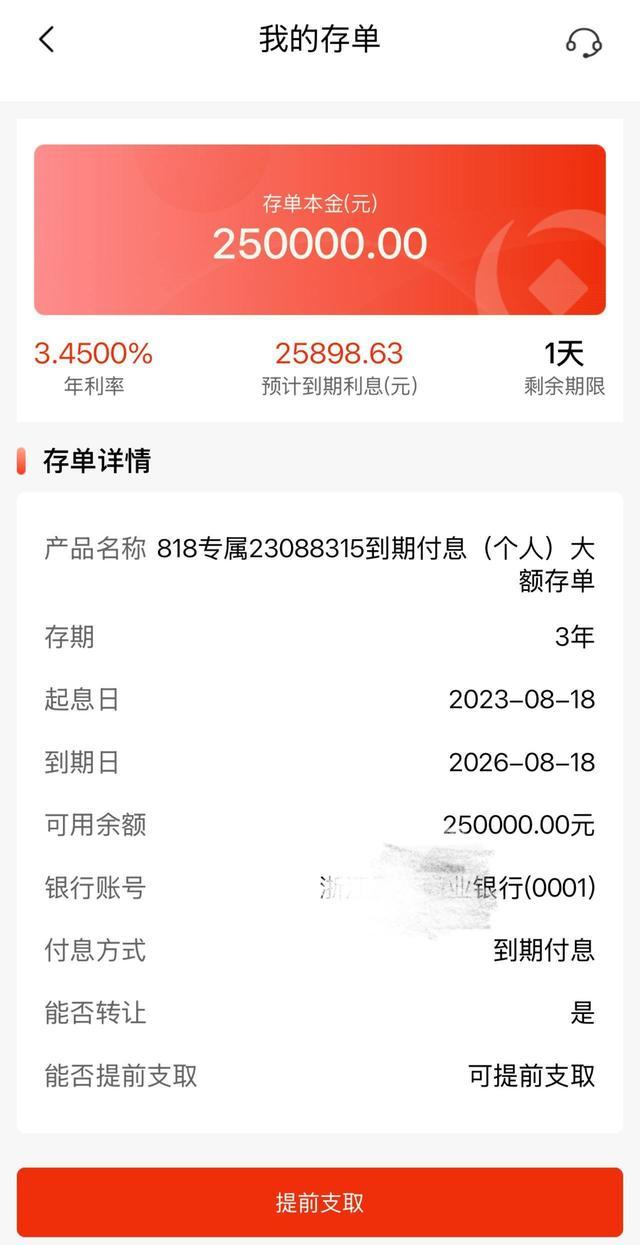
手机端展示的个人大额存单详情页面
如果你这两年有买房、大额消费等确定性的支出,保持1年期以内的流动性安排,少赚一点利息但保证随时能取出来,这是用利息换确定性。
如果你手里的钱三五年内铁定用不上,与其在村镇银行里为了0.1个百分点的利差纠结,不如冷静想想:既然存款的期限溢价已经快被抹平了,是不是该考虑把一部分资金交给固收类理财、储蓄型保险这类产品,来替代过去单一靠3年期定存锁利的模式。
这不是鼓励你冒险,是在存款利率本身的收益曲线已经扁平化之后,你继续把全部身家押在单一存款品种上,本身的风险收益比已经变了。
接下来值得盯着的时间节点,是金融监管总局下一次披露行业季度净息差数据的窗口。如果净息差继续在1.4%附近低位震荡,存款利率的“扁平化”就不会是最后一场戏,更多村镇银行甚至部分城商行,可能会在维持1年期利率稳定的前提下,继续拿2年期和3年期利率开刀。
稳拿证券配资提示:文章来自网络,不代表本站观点。